26/01 AI-First实践 | 只和GPT聊了两轮:我用零代码做出了财务自由规划工具
今年的新年规划,我给自己加了一个很重要的心智模型“AI-First”。
它的意思不是“遇到事情先问AI”,而是:
- 任何需要拆解、需要计算、需要做决策的事——先把它变成一个清晰的问题结构,让AI来帮你把模型搭起来
- 换一种思考方式:去想“这件事如果有50个人一起做,该怎么做?”然后用AI工具来辅助实现。
所以在“AI-First”这句心灵咒语的影响下,我现在做任何事情前都会先停一下:这件事情能不能AI-First?
先看结果:1分钟算清楚“赚多少钱,才能躺平?”
我一直以为“做一个工具”是一件需要技术背景的事。直到最近做2026年规划,我决定做一个实验:不写任何代码,甚至不写复杂Prompt,来搭建一个实用工具。
而我只用GPT + 飞书妙搭,只和GPT聊了两轮,就做出了一个财务自由规划工具
👉 这是我的工具链接:https://apaas.feishuapp.cn/spark/faas/app_4j6v694g2rwhp
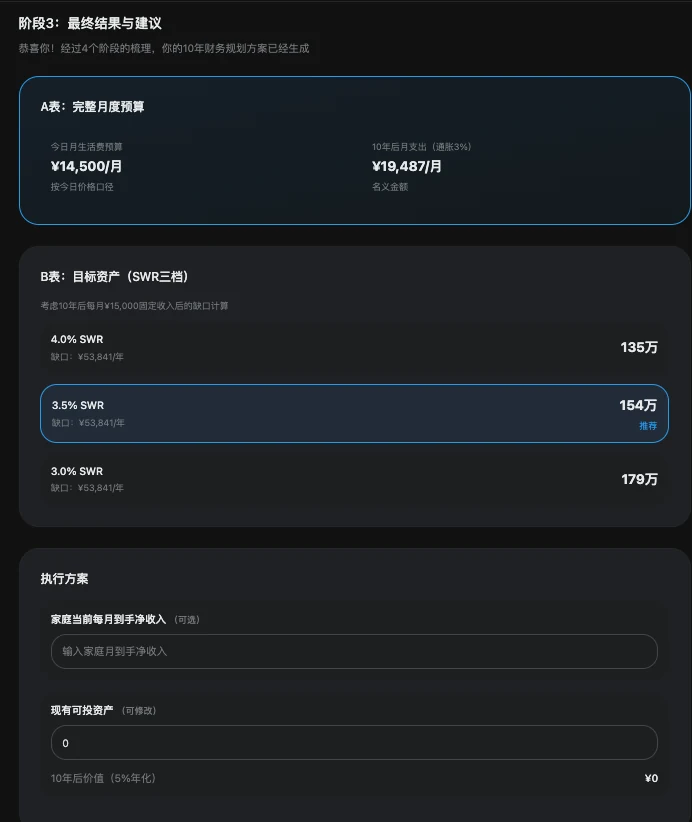
你不需要懂理财术语,只要按照页面提示填几个数字(支出、家庭结构等),大概1–2分钟就可以得到:
- 进取 / 中性 / 保守(3档)下的目标本金区间
- 对应的10年计划:月定投 + 年度补投建议
- 判断以你当前现金流,这个目标是否可行
(声明:这个工具不会读取和留存你的任何信息)
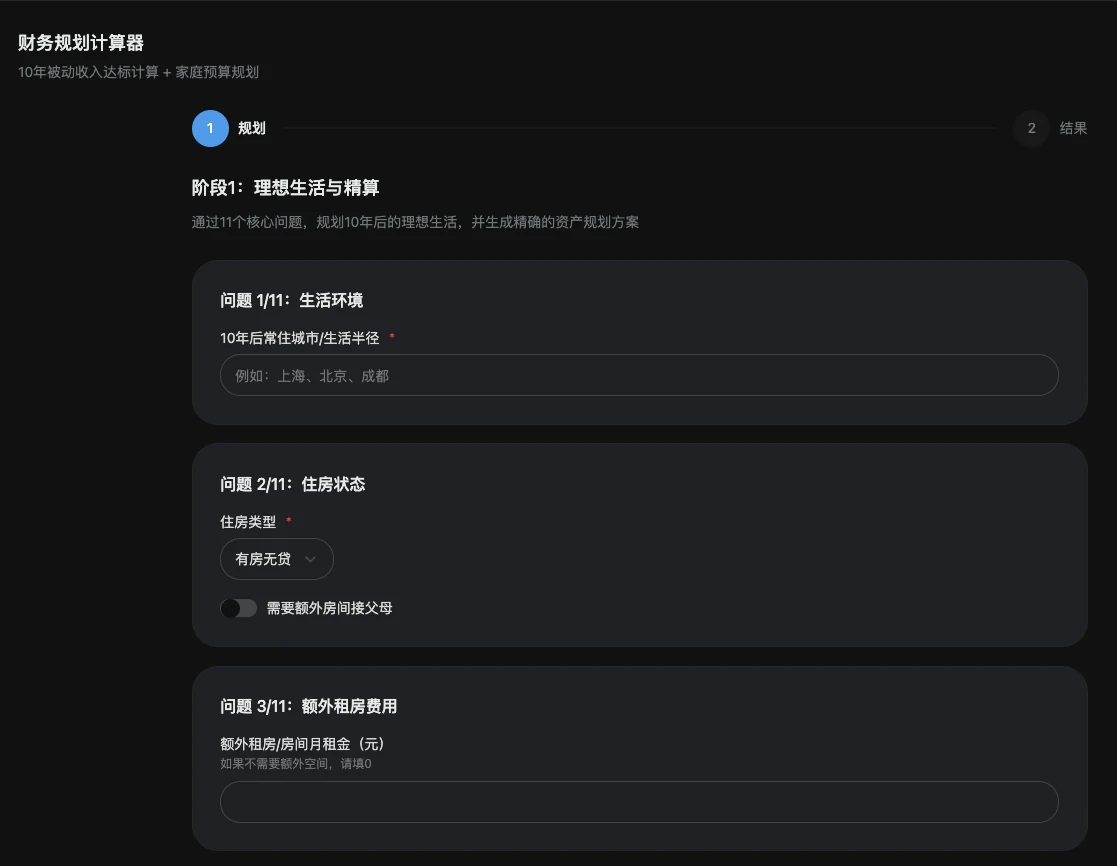
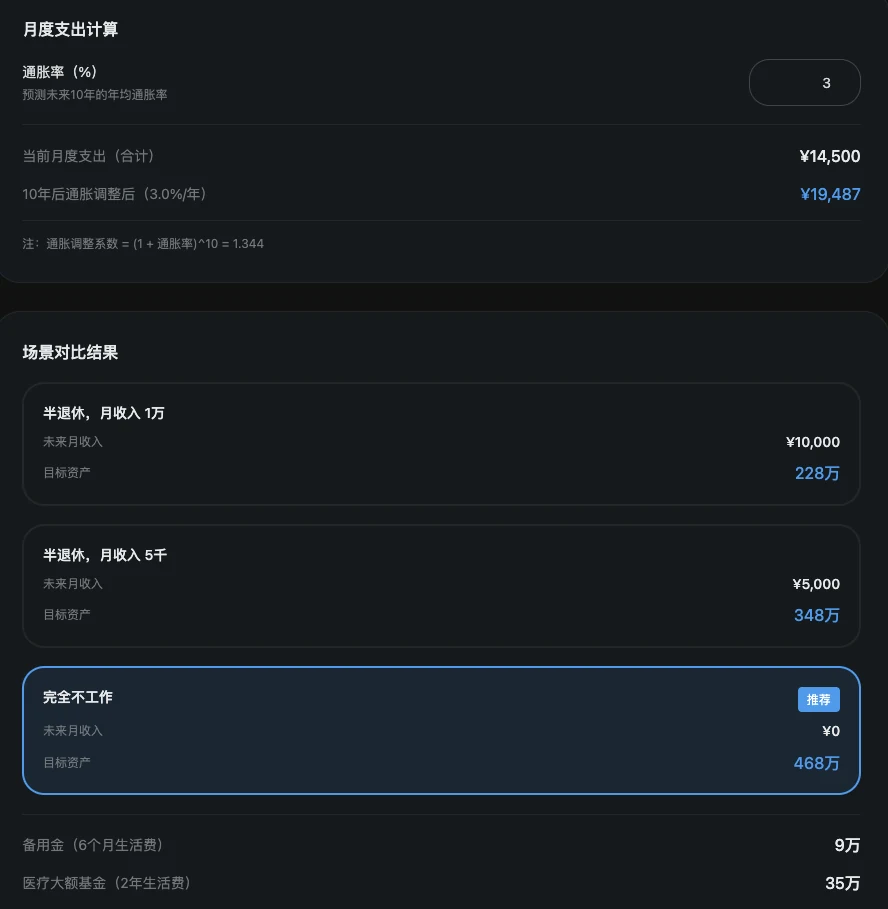
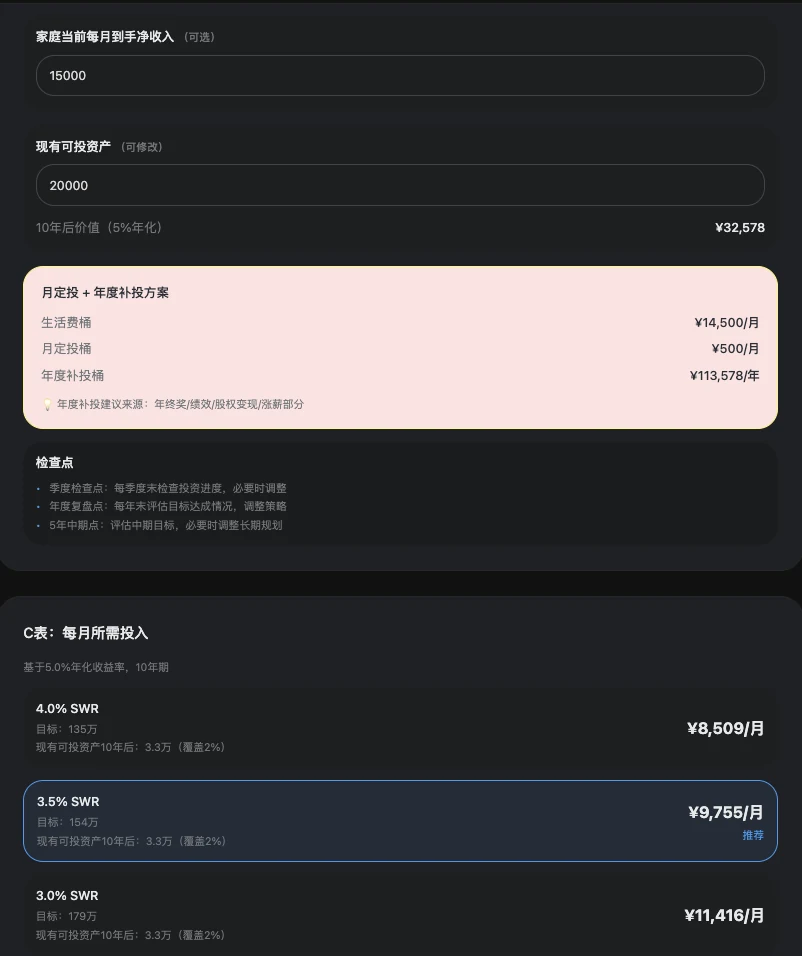
我为什么要做这个工具:不算清楚,就会一直焦虑
我们到底需要赚多少钱?每当我们谈到赚钱,总是会很焦虑。因为我们不知道:支撑未来理想的生活我到底需要多少钱?当前的储蓄、投资和收益能不能支撑未来的生活?每个月要不要存更多一点?要存十年还是二十年?
你会发现:只要没算过,你就会一直焦虑。
对于个人生活而言,,只要你没有弄清楚,你就很难停下来:不敢休息、不敢换方向,也不太敢为热爱的东西而活。很多时候我们不是不努力,而是缺一张地图——不知道自己现在在哪、要去哪、每一步该怎么走。
在几年前,我便接触到了F.I.R.E(Financial Independence and Early Retirement)的理念。我持续关注的博主(也谈钱)也通过长期的规划和努力,实现了个人的财务自由。FIRE所代表的是这样一种状态(引用也谈钱的「财务自由实证 #0 | 初始化你自己的计划」一文):
- 被动收入,充足的本金和投资能力,被动收入轻松覆盖日常生活;
- 简单富足,无需大富大贵,但至少体面尊严;
- 为自己而活,财务自由并不意味着懒散无所事事的过生活,而是把人生投注在自己热爱的事物上。
简单来说,我们通过工作积累投资本金,在未来10年或者15年后,依靠本金的收益来覆盖日常生活的支出。被动收入将我们从紧张焦虑的雇佣关系中解放出来,让我们去做自己想做的事情。或者,我们可以过一种半退休的生活,做更加轻松的工作,将自己从极度的紧张压力中解放出来。
而要实现FIRE,关键不是鸡血,而是量化:在做出任何行动之前,我们需要先弄清楚——到底要多少本金、多高收益率、多长时间实现?
看到这里你可能会想:我并不打算FIRE,那还需要算吗?
我真挚地建议你:算一算。盘点好当前资产、未来收入和支出。因为算过的人会平静很多。这样我们就把一个财务焦虑的情绪问题,变成一个“可拆解的数学问题”和“达成目标的行动指南”。
也大给出了完美的问题清单——那么我派GPT上场
也大的「财务自由实证 #0」里,给出了非常直接的问题清单:
- 实现FIRE后我想过什么样的生活?
- 支撑这样的生活需要多高的被动收入?
- 为了达成被动收入,要积累多少本金?
- 预估的年化收益率是多少?
- 计划用多长时间实现?
完美的问题List,关键问题已经拆解清楚了。当你把问题说清楚,AI就能把它拆成步骤和模型。
在这个时候,就应该让GPT上场,而不是我来冥思苦想。
第一轮对话:让GPT来算(询问 → 输入 → 计算 → 输出)
我输入的Prompt其实非常简单
你是一个FIRE(提前退休、财务自由)的专家和实践者,对财务自由的理财规划有深刻的理解。
目标是通过提问和交互的前提下,帮助用户回答:
1. 10年后,我的理想生活是什么样的?
2. 支撑这样理想的生活每个月需要多少钱?我需要实现多高的被动收入?
3. 为了达成被动收入,要积累多少本金?每个月需要投入多少钱?
4. 预估的年化收益率是多少?
步骤: 通过提问的方式来一步一步引导我回答。和我一起进行理性计算,最终给我行动方案
GPT很快就把我的问题拆解,并提出了一组问题来量化“10年后的理想生活”(城市、家庭结构、住房、孩子、父母养老……)。
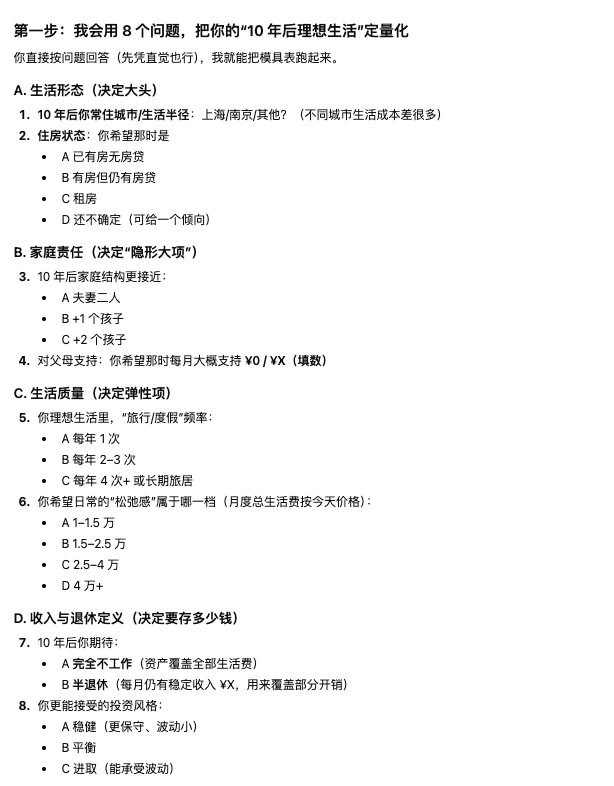
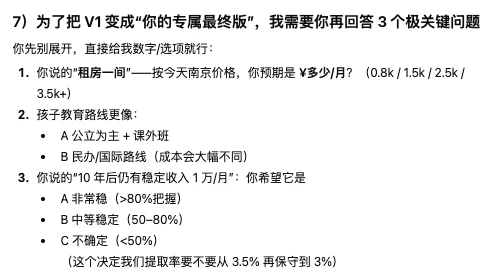
我补充完信息后,GPT给出了答案:在考虑通胀、安全垫的情况下,10年后每个月需要多少钱,并给出进取/中性/保守三种场景下的规划。
GPT也进一步追问我“当前已有可投资资产规模”来进一步校准计算结果,并结合夫妻收入情况给出分摊建议。
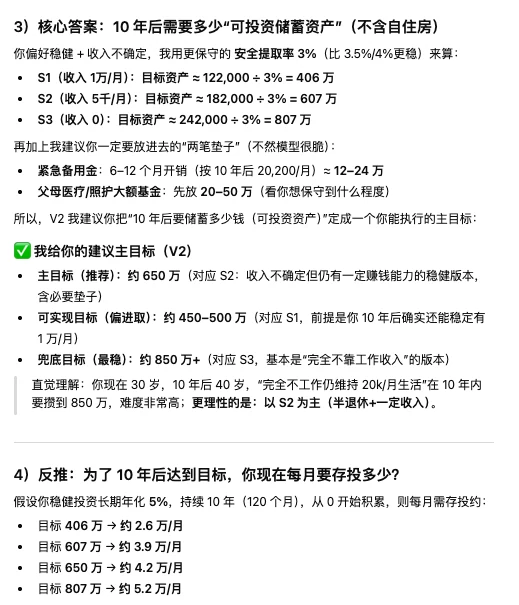
这一步结束后,我其实已经“算清楚”了。但我又冒出一个想法:能不能把它变成一个工具?这样任何人填几个数字就能算出来,比和GPT来回对话更便捷。
第二轮对话:让GPT把脚本写成零代码平台可用的Prompt
和GPT互动的过程中,我发现整体交互流程就是四个字:“询问 → 输入 → 计算 → 输出。”这是一种非常简单的交互模式,非常适配网页和轻应用。
我以前经常刷到各种“零代码开发/搭建”的帖子,但总觉得离我很远。我研究了一下字节内部的飞书妙搭,发现它可以完全用自然语言对话帮我生成网页应用。我要做的事情,本质上就是当一个产品经理:把需求描述清楚。
自己从头写秒搭的Prompt吗?这是绝对不可能的。直接让GPT把“对话脚本 + 计算逻辑”写成妙搭可用的Prompt即可。
我对GPT说:
我想要在零代码开发平台飞书秒搭创建一个财务自由规划工具,通过引导用户填写答案的方式进行交互和计算。请理解我和你的交互和分析步骤,并写成适配于飞书秒搭的prompt。
于是我得到了一个非常专业的“工具搭建Prompt”。(完整版太长,大家水平很高,我就不放在飞书了)
零代码落地:对话式交互修改
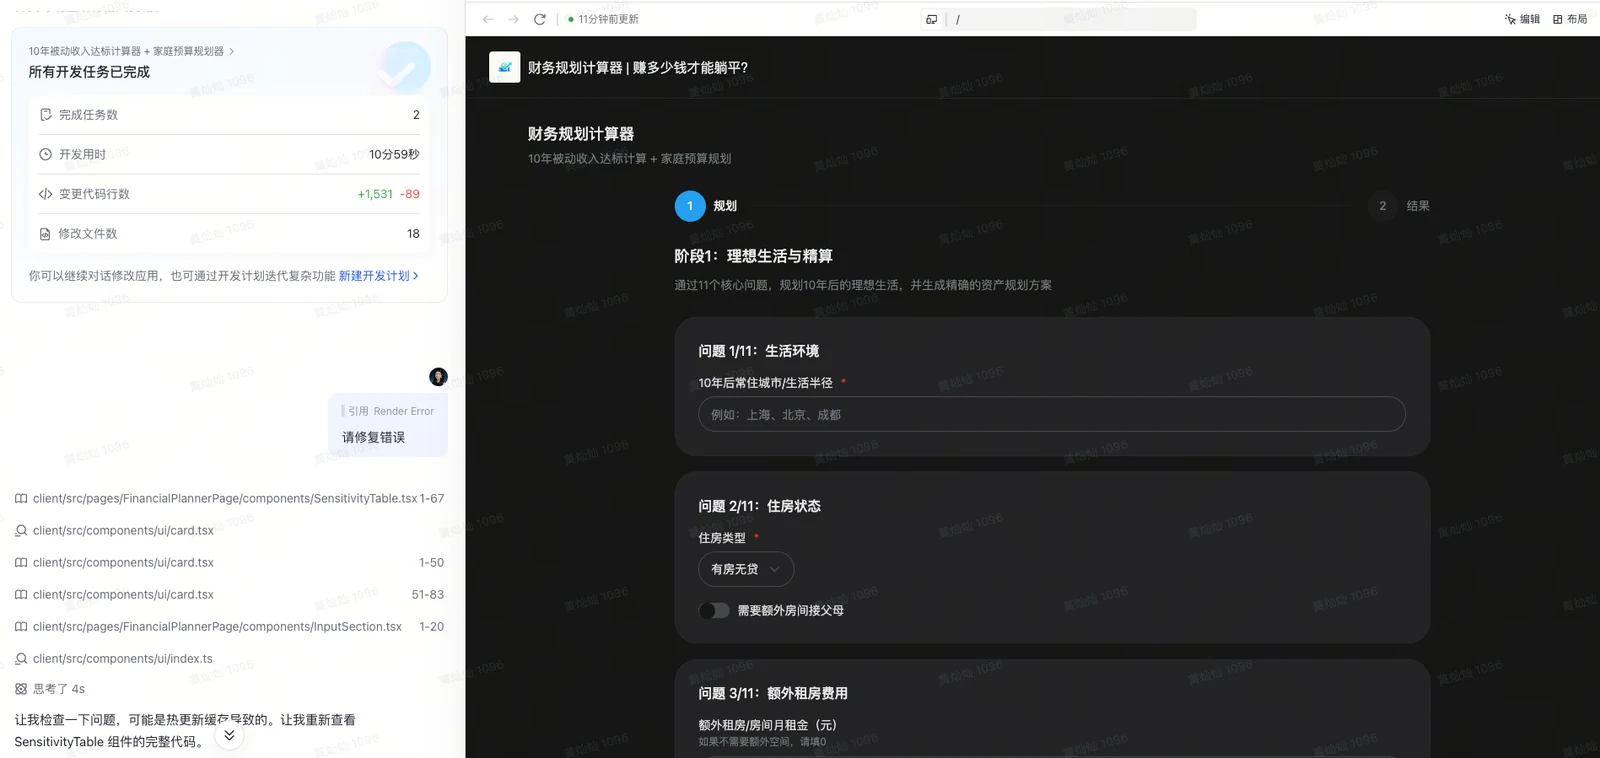
在飞书妙搭中输入Prompt后,妙搭会自动生成开发计划,并自动开始搭建页面、配置字段和计算。
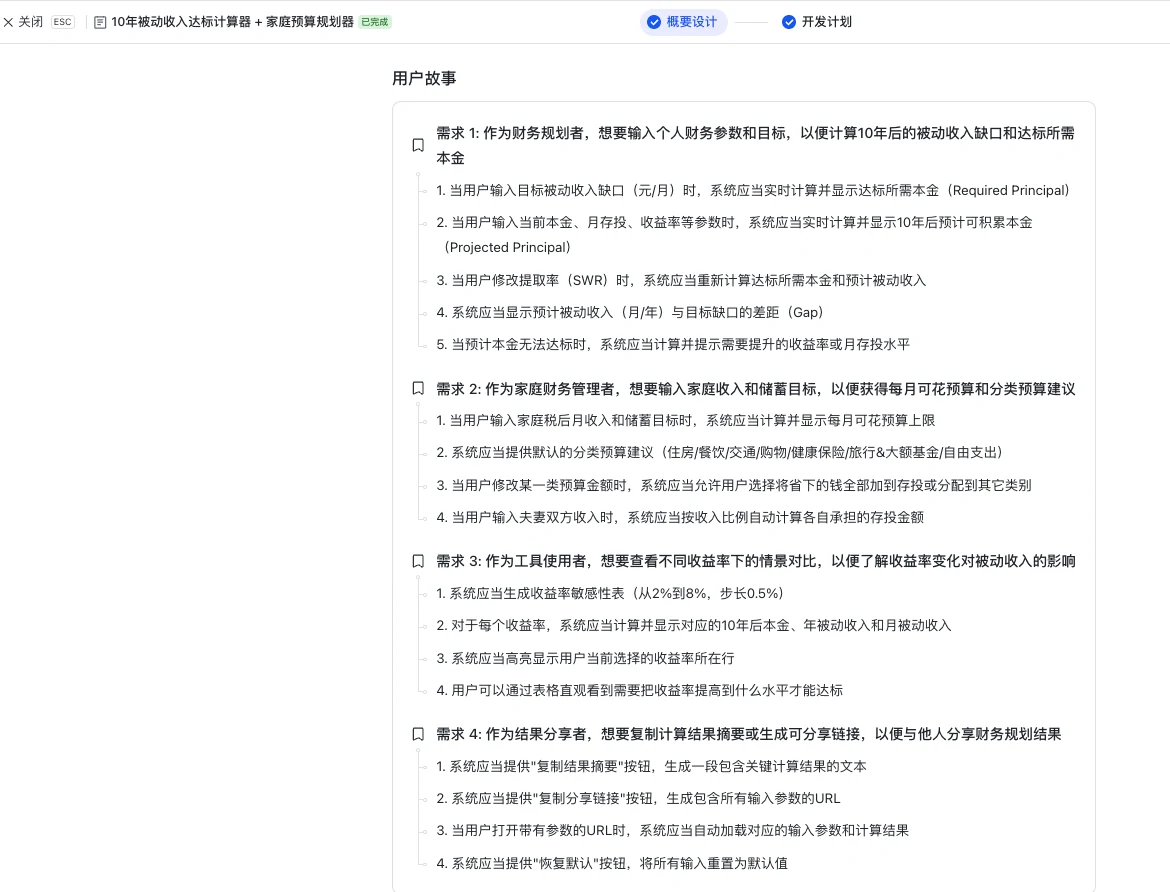
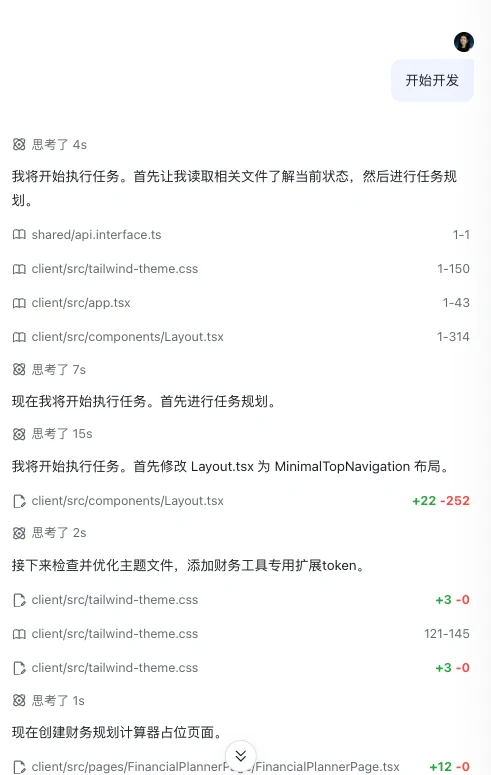
大约10分钟,一个可预览的网页就出来了。接下来就是测试和修bug。
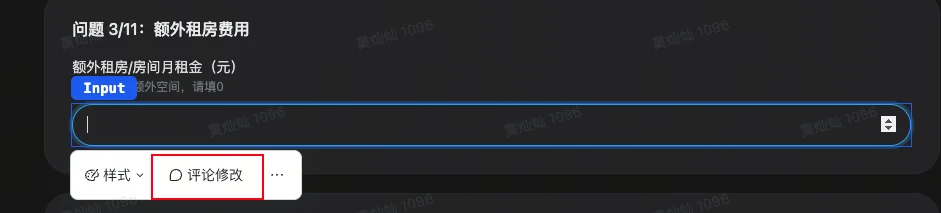
修改也非常简单,样式和主题可以直接改;改功能模块,只需要选中模块留言“评论修改”,秒搭便会自动进行调整。
接下来我们可以反复迭代这个工具:哪里不顺手、哪块计算逻辑不满意,直接评论修改或者回到GPT那里生成对应模块的Prompt,再丢给妙搭改。
秒搭就是最听话的研发,可以接受我们的反复无常和指指点点。最终在“迭代 → 修改 → 再迭代”的过程中,我们便可以得到我们满意的工具,1分钟弄清楚10年的财务规划方案。
Learning by Doing,AI-First 的意义不是替我生活,而是降低复杂度
Learning By Doing。不做这次尝试,我可能会一直认为零代码开发很难、很高深、离我很远。
这次实践给我最大的收获是:不是让AI替我生活/工作,而是让AI替我把生活/工作的复杂度降下来。
如果你也愿意试一下,AI-First 的做法就是:
- 先把问题结构化(分步问答)
- 再让AI输出可执行的Prompt
- 最后丢进零代码平台,变成一个可复用的系统
强烈建议大家自己亲自上手试一下。多和AI玩起来,强大自己的AI力。
注:本文创作GPT亦有参与